お気軽にお問い合わせください。
営業時間:
10:00~18:00
※Webでの問い合わせは24時間
※Webでの問い合わせは24時間
大切な家のお困りごとなら
リフォームローンと住宅ローンの基本を知ろう
- リフォームローンは改装費用のみを対象とする特化型のローン
- 住宅ローンは新築や住宅購入のための資金全般をカバー
- 金利相場の違い、リフォームローンは比較的低金利に設定されることが多い
- 審査基準や必要書類の違いを理解し、前もって準備を整えることが重要
- リフォーム内容や金額によって選ぶべきローンを見極める
- 繰上げ返済の柔軟性や返済期間についての考慮が必要
- 資金計画を立てる際は、専門家の相談も有効であることを忘れずに
リフォームローンと住宅ローンの違いを理解し、資金計画をしっかり整えることが、理想の住まいを実現するための第一歩です。どちらのローンが自分にとって適切かを見極めることで、賢く資金を活用し、スムーズなリフォームを可能にします。以下では、リフォームローンと住宅ローンの違いや、それぞれのポイントを解説します。
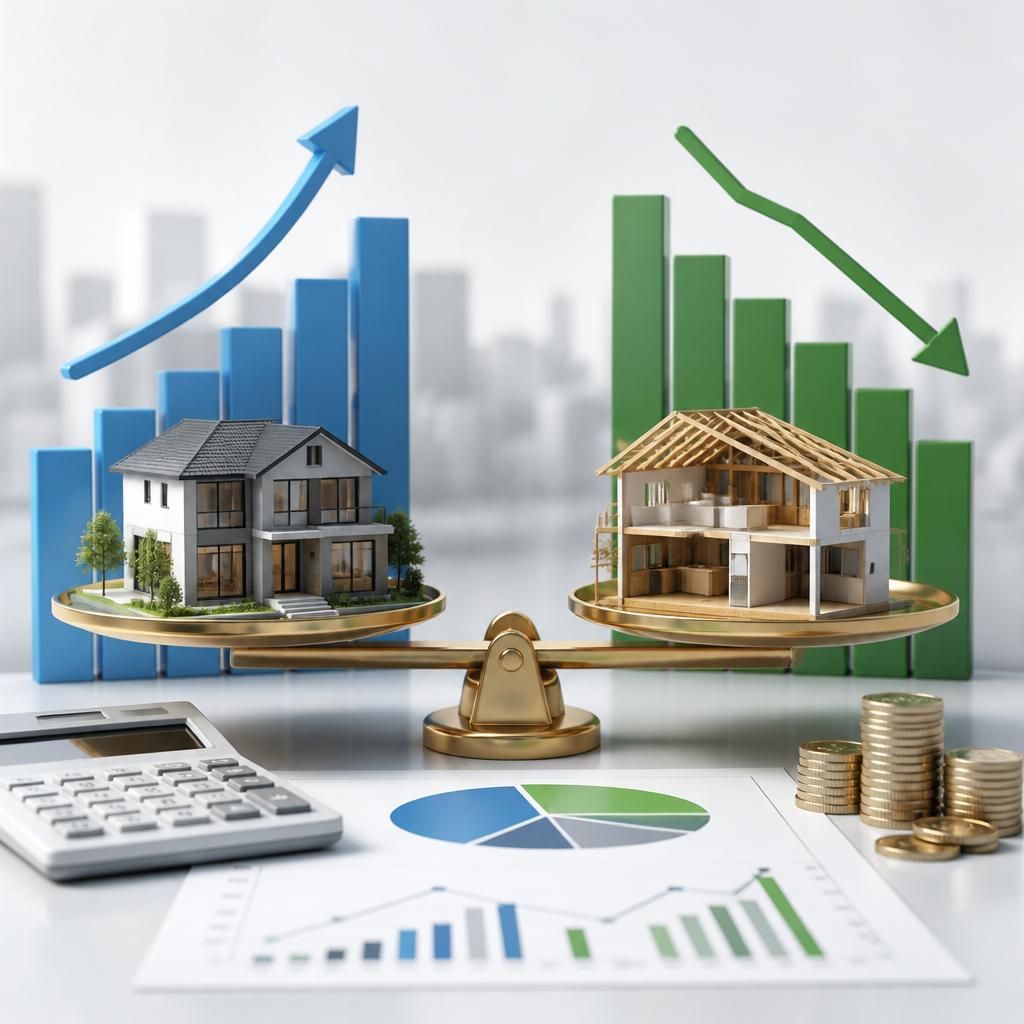
金利相場の違い
金利を理解して理想のリフォームを実現しよう!
-
Point 01
金利相場の基礎知識リフォームローンと住宅ローンの金利相場は異なります。リフォームローンは一般的に住宅ローンよりも金利が高めに設定されることが多いですが、返済期間や借入額によって変動するため、事前に確認が必要です。 -
Point 02
どちらが得か?どのローンがメリットが多いかは、適用される金利や借入額、返済期間によって異なります。リフォームの具体的な内容を考慮し、それに合わせたローンを選択することが重要です。 -
Point 03
金利の影響を考えよう金利は月々の返済額や総返済額に大きく影響します。特に長期的なローンの場合、金利の変動による影響も考慮しながら資金計画を立てることが、成功するリフォームの鍵となります。
審査のポイント
特に、リフォームを計画する際には、予算の範囲を見極め、必要な書類を準備することが欠かせません。金融機関によっては、リフォームローンの金利が住宅ローンよりも高い場合もあるため、金利比較や返済プランについても慎重に考えるべきです。さらに、金利や返済期間などが、トータルの返済額にどのように影響するかを見極めることで、自分に最適なプランを選ぶことが可能となります。リフォームローンを利用する際は、利用目的や資金使途が明確であることが重要です。これが審査においてプラスに働く要素の一つとなるため、しっかりとした計画を立てることを心がけましょう。
また、提携している施工業者との連携も重要なポイントです。リフォームローンを利用する際には、必要な手続きをスムーズに進めるために、信頼できる施工業者と協力することが、円滑な資金調達を可能にします。最終的に、リフォームに必要な資金の確保が整ったら、理想の住まいを実現するための第一歩を踏み出せるでしょう。自宅をより快適に、そして機能的な空間にするために、しっかりとした資金計画を行い、リフォームローンを上手に活用することが、満足のいく結果に繋がります。
リフォームローンのメリット・デメリット
リフォームローンを利用することで得られるメリットは、多岐にわたります。まず、リフォームローンは改装や修繕に特化した資金調達手段であるため、必要な資金を柔軟に調達できる点が大きな魅力です。住宅ローンと比べると、少額から高額まで対応できるため、例えば小規模なキッチンリフォームや大規模な外壁工事など、多様なプロジェクトに対して最適化した資金計画が立てやすいです。
また、リフォームローンでは金利が低く設定されている場合が多く、借入れがしやすいという特徴もあります。多くの金融機関がリフォームローンプランを提供しており、選択肢も豊富ですので、競争があるため金利を比較しやすいという利点もあります。さらに、リフォームローンの返済期間は自由に設定できることが多く、返済の負担を軽減することも可能です。
一方で、リフォームローンには注意すべきデメリットも存在します。最も一般的な問題としては、リフォームの内容が全て対応されるわけではなく、特定の工事のみが対象となるケースがあります。たとえば、新築や購入資金には使えないのが一般的です。その他にも、リフォームローンの申請には一定の審査があり、年収や返済能力が重視されますので、事前にしっかりと確認しておく必要があります。また、契約前に見積もりをしっかりと取り、費用対効果をしっかりと考えることがポイントです。
住宅ローンのメリット・デメリット
住宅ローンは、住宅を購入または新築するための長期的な資金調達手段です。多くの金融機関が取り扱っており、借り入れ条件や金利の種類も多様です。住宅ローンの最大の特徴は、毎月の返済額が固定されている「固定金利型」と、金利が変動する「変動金利型」が選べる点です。固定金利型は、借入時に決まった金利が返済期間中ずっと適用されるため、将来的な金利上昇のリスクを避けられるという利点があります。しかし、固定金利型は変動金利型に比べて初期の金利が高く設定されることが多いのが欠点です。
一方、変動金利型は初期の金利が低く設定されることが一般的で、金利が下がった場合に利息負担も軽減される可能性があります。ただし、金利が上昇した場合には、返済額が増えるリスクも伴いますので、こちらも注意が必要です。
住宅ローンの利点は、返済期間が長期にわたるため、高額な住宅を購入する際にも、毎月の返済の負担を軽減できる点です。また、一定の条件を満たせば、住宅取得にかかる税金の優遇措置を受けられる場合もあるため、こまめに情報収集しておくことが重要です。
しかし、住宅ローンには欠点も存在します。審査に必要な書類が多く、慎重な分析が行われるため、審査に通過するためのハードルが高い場合もあります。また、住宅ローンは長期間借り入れるため、返済が終わるまでに思わぬトラブルや経済状況の変化が生じた場合、元本返済が大きな負担となることも考えられます。さらに、借入金額が大きいと返済額も多くなるため、ライフプランを立てる際には慎重に考える必要があります。
このように、住宅ローンはその特徴や条件を十分に理解し、利用する際の利点と欠点を整理することで、自身に最適な資金計画を立てる参考になるでしょう。
どちらを選ぶべきか?
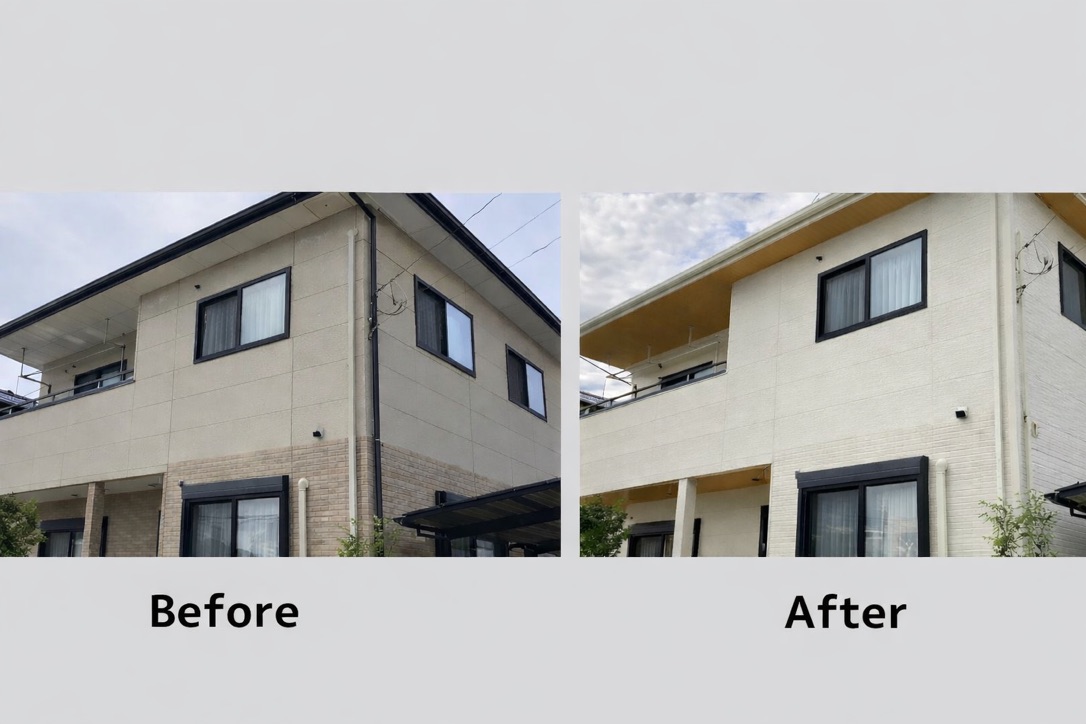
リフォームを実現するためには、しっかりとした資金計画が欠かせません。リフォームローンと住宅ローンのそれぞれの特性を理解することは、あなたのプロジェクトに最適な資金調達の形を選ぶための第一歩です。特に、リフォームを検討する際には、予算に合わせた適切な資金を用意することが必要です。
最初に、リフォームローンは主に既存の住居に対して行われる改装費用を対象としているため、融資の利用目的が特定されているという利点があります。これに対して住宅ローンは、新築住宅の購入や土地の取得にも使われる広範な資金調達手段であり、融資額が大きいことが一般的です。
次に金利相場を見ていくと、リフォームローンの金利は通常、住宅ローンに比べてわずかに高めに設定されていますが、短期間で返済する場合、負担が少なくなる場合もあるため、利点を生かした資金計画がカギとなります。また、金利が上昇傾向にある場合、早めに固定金利での申し込みを考慮することも重要です。
審査ポイントに関しては、リフォームローンでは借入額が少ない場合が多いため、審査基準は比較的緩やかになることが期待されます。しかし、必要な書類や手続きは事前に確認しておくことが必要です。住宅ローンの場合、長期にわたる返済計画が必要となるため、収入証明や担保物件の条件など、より詳細な審査が行われる傾向があります。
リフォームローンのメリットとしては、必要に応じて少額からでも申込ができる点や、工事が完了するまで資金を引き出せることが挙げられます。一方でデメリットとしては、融資額が限られることや、金利が住宅ローンに比べて高い可能性があることが考えられます。住宅ローンのメリットは、長期的なローンであり、金利が低い場合が多いため、全体の返済額を抑えることができる点です。しかし、借入額が大きいため、返済計画に慎重な設計が必要です。
このように、リフォームを行うあなたにはリフォームローンと住宅ローンのそれぞれが持つメリット・デメリットをしっかりと比較し、自身のニーズに合った資金計画を立てることが求められます。実際の資金計画を立てる際には、専門家に相談することも選択肢として十分に考慮してみてください。適切な資金計画を持つことで、あなたのリフォームがスムーズに進むことになります。
無料相談のご案内
リフォームを行う際には、しっかりとした資金計画を立てることが非常に重要です。リフォームローンや住宅ローンの違いやそれぞれの特徴を理解することで、無駄な出費を抑え、負担を軽減することができます。リフォームローンは、主に既存の住宅の改装やリノベーションにかかる費用を賄うための資金調達手段です。住宅ローンが主に新築や購入資金を対象としているのに対し、リフォームローンはその名の通り、リフォームに特化したローンです。
金利や返済条件にも違いがあり、リフォームローンは一般的に新たな資産を購入するためのローンよりも金利が高めに設定されることがあります。このため、どのタイミングでリフォームを行うか、資金調達の方法を選ぶ際にはできるだけ早く計画することをおすすめします。また、リフォームローンと住宅ローンでは審査の基準も異なるため、どのような書類が必要か、審査に通過するためのポイントを事前に確認しておくとよいでしょう。
リフォームを成功させるためには、ローンの選び方がカギとなります。専門スタッフが必要なアドバイスや情報を提供し、あなたにとって最適な選択ができるようサポートします。資金に関する不安や疑問はお気軽にご相談ください。
この記事の監修者
この記事の監修者

執筆者:村山 一輝
執筆者:村山 一輝
役職・所属:株式会社EN 代表取締役
経歴・業界歴:業界歴7年。北関東や埼玉県を中心に、累計700件以上のリフォーム・外壁塗装・雨漏り修理の現場を指揮。
ご挨拶:「下請けに丸投げしない『自社一貫施工』にこだわり、お客様に適正価格で高品質な施工をお届けしています。この記事では、現場で培ったリアルな経験と専門知識をもとに、リフォームで失敗しないための正しい情報を分かりやすく解説します。」
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
Related
関連記事
-
 2026.07.05リフォームローン選びの基礎知識。金利相場と審査のポイント
-
 2026.06.17外壁のひび割れ(クラック)は放置NG!危険度チェックと補修費用
-
 2026.07.06住宅ローン減税はリフォームでも使える!適用条件と必要書類
-
 2026.03.28住宅を守るために、ヒビの早期発見が大切です。
-
 2026.07.02中古住宅購入時のフルリフォーム費用相場!建て替えとどっちがお得?
-
 2026.07.22外壁のチョーキング現象(手に粉がつく)は塗装のサイン!放置するリスクと補修費用
-
 2026.07.21破風板(はふいた)・鼻隠しの塗装と修理費用!屋根を守る重要な役割
-
 2026.07.19天窓(トップライト)からの雨漏り修理!撤去と交換の費用相場
-
 2026.07.18アスファルトシングルの屋根はおしゃれで安い?特徴とメンテナンス方法
-
 2026.07.17トタン屋根のサビは限界のサイン?補修方法とガルバリウムへの葺き替え費用
